BÀI TOÁN LỢI NHUẬN KÉP HAY BẢO TOÀN VỐN PHÒNG THỦ?
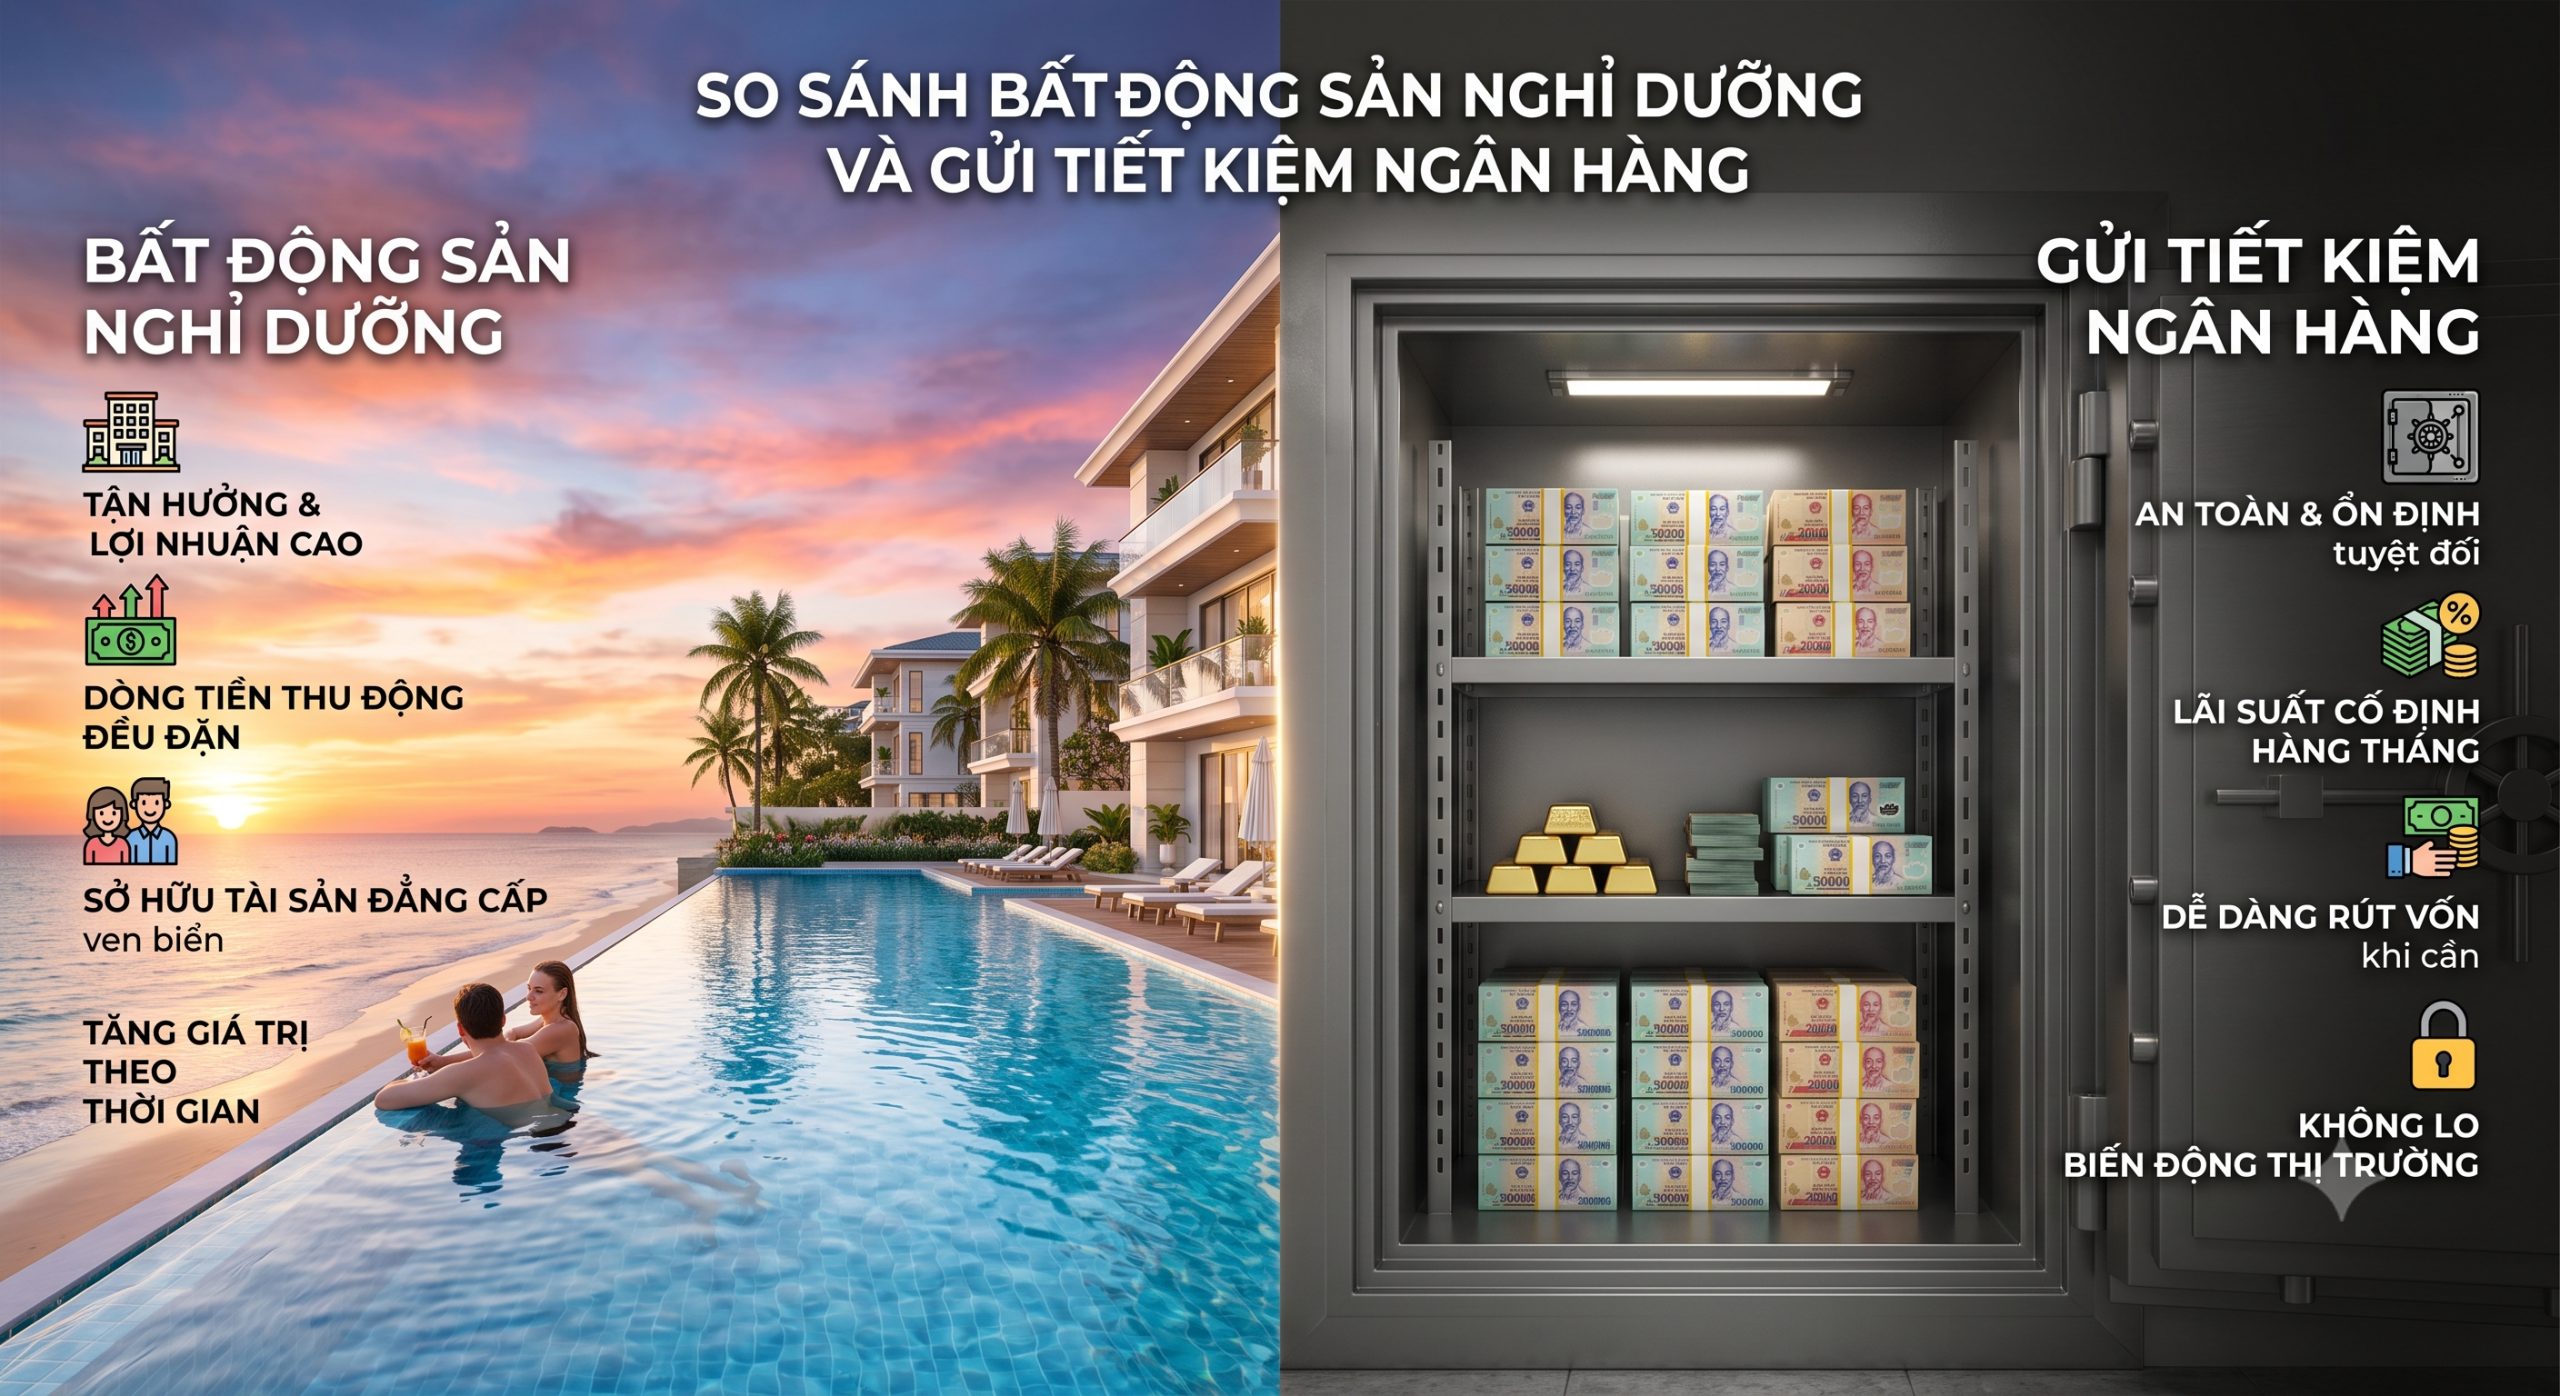
Đặt bất động sản nghỉ dưỡng và gửi tiết kiệm ngân hàng lên bàn cân tài chính thực chất là cuộc so sánh giữa hai tư duy đầu tư hoàn toàn trái ngược: “Phòng thủ bảo toàn giá trị danh nghĩa” đối đầu với “Tối ưu lợi nhuận kép bao gồm Dòng tiền ròng, Lãi vốn và chống lạm phát”.
 Tham khảo Dự Án The Maris: Căn hộ tạo dòng tiền cho thuê tức thì
3 BIẾN SỐ CỐT LÕI NHÀ ĐẦU TƯ CẦN LÀM RÕ
| Biến Số Tài Chính | Gửi Tiết Kiệm | Bất Động Sản Nghỉ Dưỡng |
| Sức mạnh đòn bẩy tài chính |
Không thể sử dụng
(Chỉ vận hành 100% bằng vốn tự có) |
Tối ưu vượt trội
(Tận dụng gói hỗ trợ lãi suất 0% từ 20 đến 28 tháng) |
| Điều chỉnh theo lạm phát |
Cố định danh nghĩa
(Bị đà trượt giá bào mòn sức mua thực tế) |
Tự động tăng giá
(Giá phòng và giá trị tài sản gia tăng theo lạm phát) |
| Thế chấp & Thừa kế |
Dễ tiêu dùng bào mòn
(Chỉ là con số tài khoản ngắn hạn) |
Tích sản dài hạn
(Tài sản thực thế chấp linh hoạt & làm di sản thừa kế) |
1. BẢNG SO SÁNH ĐA CHIỀU: BẤT ĐỘNG SẢN NGHỈ DƯỠNG VS. GỬI TIẾT KIỆM NGÂN HÀNG
| Tiêu Chí So Sánh | Gửi Tiết Kiệm Ngân Hàng | Bất Động Sản Nghỉ Dưỡng |
| Dòng tiền ròng hàng năm | 4.5% – 6.5%/năm (Cố định theo kỳ hạn) | 4.0% – 7.0%/năm (Tăng dần theo đà tăng giá phòng) |
| Lãi vốn (Tăng giá tài sản) | 0% (Tiền gốc giữ nguyên giá trị danh nghĩa) | 5.0% – 10.0%+/năm (Tăng theo hạ tầng & quy hoạch) |
| Tổng hiệu suất lợi nhuận | 4.5% – 6.5%/năm | 9.0% – 15.0%+/năm (Dòng tiền cho thuê + Tăng giá) |
| Sử dụng đòn bẩy ngân hàng | Không thể (Chỉ vận hành trên 100% vốn tự có) | Rất tốt (Vay 30%–50% với ưu đãi lãi suất 0%) |
| Khả năng chống lạm phát | Kém (Lợi nhuận thực dương chỉ còn 1%–2% sau lạm phát) | Rất tốt (Giá thuê phòng & Giá đất tự điều chỉnh tăng) |
| Mức độ rủi ro & Công sức | An toàn danh nghĩa, không tốn công quản lý. | Rủi ro trung bình (Phụ thuộc năng lực vận hành). |
| Tính thanh khoản | Rất cao (Rút gốc tức thì khi cần) | Trung bình – Thấp (Cần 1–3 tháng để chuyển nhượng) |
| Giá trị thế chấp & Lối sống | Chỉ là con số tài khoản, không có giá trị trải nghiệm. | Thế chấp linh hoạt, sở hữu ngôi nhà thứ hai an dưỡng. |
2. PHÂN TÍCH BÀI TOÁN TÀI CHÍNH
2.1. Gửi tiết kiệm: An toàn danh nghĩa nhưng bẫy lạm phát ngầm
-
Bản chất dòng tiền: Gửi tiết kiệm ngân hàng mang lại dòng tiền đơn. Lãi suất danh nghĩa dao động từ 5.0% đến 6.0%/năm.
-
Rủi ro sức mua: Nếu tỷ lệ lạm phát thực tế duy trì ở mức 3.5% đến 4.5%/năm, tỷ suất lợi nhuận thực dương chỉ còn khoảng 1.0% đến 2.0%/năm. Tiền của bạn không mất đi về mặt con số, nhưng sức mua thực tế của số tiền đó gần như giậm chân tại chỗ sau 5 đến 10 năm.
2.2. Bất động sản nghỉ dưỡng: Động cơ lợi nhuận kép & Tối ưu hóa vốn
-
Dòng tiền ròng tự điều chỉnh: Ban đầu, lợi nhuận cho thuê ròng đạt từ 4.0% đến 6.0%/năm (sau khi trừ chi phí vận hành thực tế và quỹ bảo trì trang thiết bị nội thất). Điểm đặc biệt là giá thuê phòng sẽ tăng theo tỷ lệ lạm phát hàng năm, giúp dòng tiền ròng gia tăng đều đặn theo thời gian chứ không đứng yên như lãi tiết kiệm.
-
Lãi vốn từ điểm rơi hạ tầng: Các dự án sở hữu vị trí sát biển, kết nối cao tốc (như Cao tốc Biên Hòa – Vũng Tàu) hoặc sân bay quốc tế có biên độ tăng giá trung bình 5% đến 10%/năm.
-
Sức bật từ đòn bẩy: Nếu nhà đầu tư sử dụng 40% vốn vay ngân hàng với gói hỗ trợ lãi suất 0% trong 24 tháng, tỷ suất lợi nhuận trên vốn chủ sở hữu trong 2 năm đầu có thể vượt ngưỡng 18% đến 22%/năm khi hạ tầng thông xe.
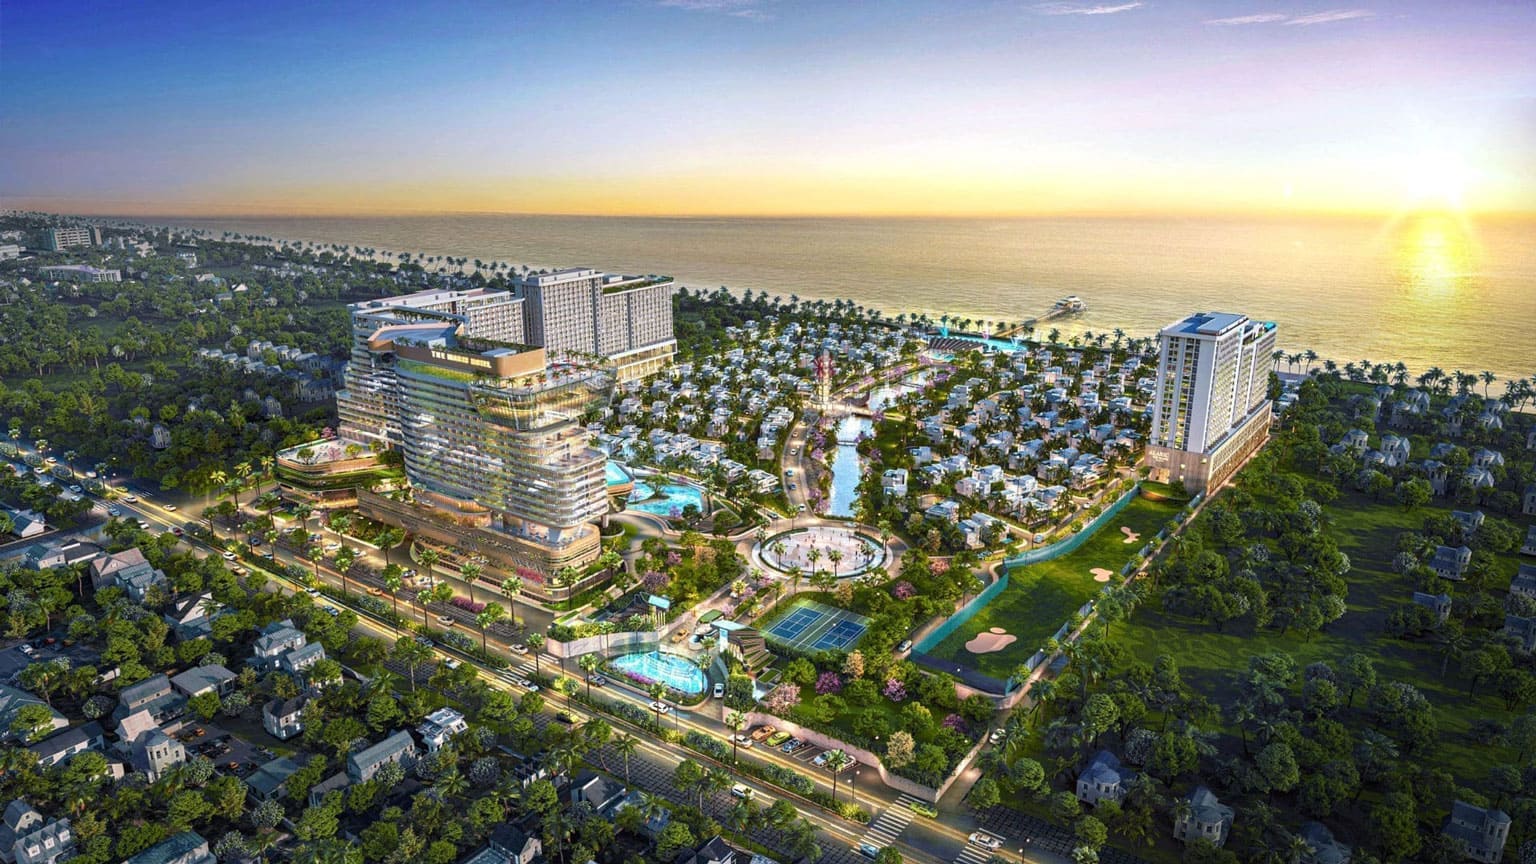
Tham khảo Dự Án The Maris: Căn hộ tạo dòng tiền cho thuê tức thì
3. “ĐIỂM GÃY” TÀI CHÍNH NHÀ ĐẦU TƯ CẦN TỈNH TÁO
Toàn bộ bài toán đầu tư bất động sản nghỉ dưỡng cần được quản trị chặt chẽ thông qua 3 điểm nghẽn thực tế:
3.1. Rủi ro giai đoạn đầu vận hành (Chạy đà)
Trong 1 đến 2 năm đầu mở cửa, tỷ lệ lấp đầy phòng chưa đạt mức tối ưu. Dòng tiền ròng có thể chỉ đạt 3.0% đến 4.0%. Do đó, lời khuyên chân thành là nhà đầu tư không nên lạm dụng đòn bẩy vay quá 50% giá trị tài sản.
3.2. Chi phí trích lập quỹ bảo trì nội thất
Khác với tiết kiệm không mất phí bảo trì, bất động sản nghỉ dưỡng bắt buộc phải trích 3% đến 5% doanh thu hàng năm để làm mới nội thất sau mỗi chu kỳ 5 đến 7 năm nhằm duy trì giá phòng cao.
3.3. Bài toán thanh khoản khẩn cấp
Bất động sản nghỉ dưỡng là tài sản trung và dài hạn. Nếu phát sinh nhu cầu tài chính đột xuất trong vòng vài ngày, bạn không thể bán ngay một phần căn hộ du lịch như rút một sổ tiết kiệm.
4. KHUNG PHÂN BỔ VỐN THEO KHẨU VỊ ĐẦU TƯ
4.1. Danh mục tài chính tối ưu gợi ý
-
15% – 20%: Gửi tiết kiệm / Tiền mặt (Thanh khoản khẩn cấp & Dòng tiền phòng thủ)
-
80% – 85%: Bất động sản Nghỉ dưỡng Dòng tiền (Chống lạm phát, Tích sản & Lãi vốn trung hạn)
4.2. Phân bổ vốn
| Chiến Lược Đầu Tư | Đối Tượng & Mục Tiêu Phù Hợp |
| Ưu tiên GỬI TIẾT KIỆM NGÂN HÀNG |
• Cần nguồn vốn lưu động dự phòng khẩn cấp cho doanh nghiệp hoặc gia đình trong ngắn hạn (dưới 12 tháng).
• Khẩu vị rủi ro bằng 0, ưu tiên sự đơn giản tuyệt đối và không muốn dành thời gian thẩm định dự án hay pháp lý. |
| Ưu tiên ĐẦU TƯ BẤT ĐỘNG SẢN NGHỈ DƯỠNG |
• Có dòng vốn nhàn rỗi trung và dài hạn (từ 3 đến 5 năm trở lên).
• Mục tiêu tài chính là bảo vệ tài sản khỏi đà trượt giá, vừa thu dòng tiền ròng thụ động hàng tháng, vừa đón trọn sóng tăng giá từ hạ tầng giao thông quốc gia.
• Hướng đến giá trị lợi ích kép: Vừa có tài sản sinh lời tự động, vừa sở hữu không gian an dưỡng và tái tạo sức khỏe cho gia đình. |
Đầu tư tài chính chưa bao giờ là việc chọn “đúng hay sai”, mà là chọn sản phẩm tương thích với cấu trúc dòng tiền và vị thế tài chính cá nhân. Việc kết hợp một khoản tiền gửi tiết kiệm vừa đủ cho thanh khoản ngắn hạn cùng một bất động sản nghỉ dưỡng giàu tiềm năng dòng tiền sẽ tạo nên một chân kiềng tài chính vừa an toàn phòng thủ, vừa tối ưu tăng trưởng dài hạn.
BÙI TRỌNG VƯƠNG | THỰC CHIẾN TÀI CHÍNH – BẤT ĐỘNG SẢN
“Người thật – Việc thật – Giá trị thực”
 Hotline/Zalo: 0933 81 49 43
 Kết nối đa nền tảng: Website | YouTube | Facebook
Miễn trừ trách nhiệm: Thông tin trong bài viết được tổng hợp từ các báo cáo tài chính, dữ liệu thị trường công khai và kinh nghiệm thực địa. Các con số tỷ suất lợi nhuận mang tính chất tham khảo thực tế, không cấu thành lời khuyên đầu tư tài chính bắt buộc.
Câu hỏi thường gặp bất động sản nghỉ dưỡng
Tại sao lãi suất tiết kiệm 6% lại không bằng dòng tiền cho thuê 5% của bất động sản nghỉ dưỡng?
Lãi suất tiết kiệm 6% là "dòng tiền đơn" cố định và bị lạm phát bào mòn vốn gốc. Trong khi đó, dòng tiền cho thuê 5% của bất động sản nghỉ dưỡng là "dòng tiền tự điều chỉnh" tăng theo giá trượt lạm phát, cộng thêm biên độ tăng giá vốn của chính bất động sản đó theo thời gian (tạo ra tổng hiệu suất 10% đến 15%/năm).
Dự án bất động sản nghỉ dưỡng như thế nào sẽ mang lại dòng tiền ròng an toàn vượt trội tiền gửi ngân hàng?
Đó là dự án đáp ứng đủ 3 tiêu chuẩn:
Cách đô thị lớn dưới 60 đến 90 phút di chuyển qua cao tốc.
Được quản lý bởi đơn vị vận hành uy tín hoặc có mạng lưới kéo khách du lịch doanh nghiệp, hội nghị lớn.
Sở hữu bãi biển riêng và hệ sinh thái tiện ích 5 sao khép kín.
Bất động sản nghỉ dưỡng có dễ thanh khoản như rút sổ tiết kiệm không?
Không. Tiết kiệm có thể rút ngay trong ngày, còn bất động sản nghỉ dưỡng mất từ 1 đến 3 tháng để hoàn tất giao dịch chuyển nhượng. Tuy nhiên, các bất động sản nghỉ dưỡng có dòng tiền cho thuê ròng thực tế ổn định từ 5% đến 7%/năm lại rất dễ thanh khoản vì thu hút mạnh tệp nhà đầu tư săn tìm dòng tiền thụ động.
Tôi có nên vay ngân hàng 50% để mua bất động sản nghỉ dưỡng thay vì gửi tiết kiệm không?
Nên vay nếu dự án có chính sách ưu đãi lãi suất 0% từ 20 đến 28 tháng và nằm ngay điểm rơi hoàn thiện của cao tốc hay sân bay. Khoảng thời gian miễn lãi giúp bạn dùng 50% vốn chủ sở hữu để kiểm soát 100% tài sản tăng giá, đạt lợi nhuận trên vốn chủ sở hữu cao hơn nhiều so với gửi tiết kiệm.
Nếu lạm phát tăng cao thì gửi tiết kiệm hay mua bất động sản nghỉ dưỡng lợi hơn?
Bất động sản nghỉ dưỡng lợi hơn rõ rệt. Khi lạm phát tăng, tiền gửi tiết kiệm mất giá trị sức mua thực tế. Trái lại, giá thuê phòng nghỉ dưỡng và giá trị bất động sản ven biển sẽ tăng tương ứng theo đà trượt giá của đồng tiền, giúp bảo vệ tài sản an toàn.