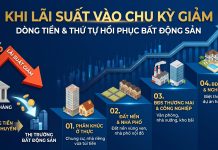
5 TÍN HIỆU CỐT LÕI GIÚP NHÀ ĐẦU TƯ ĐI TRƯỚC DÒNG TIỀN
- Tham khảo thêm: Chu Kỳ Bất Động Sản 10 Năm: Năm 2026 Đang Ở Đâu Trên Biểu Đồ?
Bản Chất Truyền Dẫn Dòng Tiền: Cuộc Chiến Thanh Khoản
| Trạng thái | Nguyên nhân cốt lõi | Biểu hiện trên thị trường | Tác động đến Lãi suất tiết kiệm |
| Thiếu hụt ngắn hạn | Chốt sổ cuối quý, kỳ quyết toán thuế, hoặc cận Tết. | Lãi suất vay mượn qua đêm giữa các ngân hàng nhảy vọt rồi lập tức hạ nhiệt. | Chưa đủ lực tác động đến biểu lãi suất tiết kiệm của dân cư. |
| Thiếu hụt cấu trúc kéo dài | Khan hiếm vốn dai dẳng, ngân hàng không thể vay mượn lẫn nhau mãi. | Các ngân hàng bắt buộc tìm kiếm nguồn tiền bền vững từ dân cư & tổ chức kinh tế. | Cuộc đua nâng trần lãi suất bùng nổ, đẩy chi phí vốn toàn nền kinh tế lên cao. |
5 Tín Hiệu Vĩ Mô Xác Nhận “Vùng Đỉnh Lãi Suất”
1️⃣ Lãi suất liên ngân hàng hạ nhiệt sâu và bền vững
2️⃣ Động thái “Bơm ròng” quyết liệt từ Ngân hàng Nhà nước
3️⃣ Cán cân Tín dụng – Huy động đạt điểm cân bằng
4️⃣ Lãi suất kỳ hạn 6 – 12 tháng ngừng lập đỉnh mới (Dấu ấn Big 4)
5️⃣ Áp lực Tỷ giá (DXY) và Lạm phát vĩ mô hạ nhiệt
Tư Duy: Hiểu Độ Trễ – Thắng Chu Kỳ
| Quy luật thực chiến | Bản chất vận động | Hành động chiến lược của Dòng Tiền Thông Minh |
| Độ trễ của chính sách | Lãi suất Huy động tạo đỉnh đi trước Lãi suất Cho vay từ 3 – 6 tháng. Ngân hàng cần thời gian tiêu thụ hết lượng tiền gửi giá cao đã huy động. | Không chờ đợi ngân hàng gọi điện chào mời gói vay rẻ mới bắt đầu đi tìm mua tài sản. |
| Đỉnh Lãi suất = Đáy Tài sản | Chu kỳ giá Bất động sản/Chứng khoán thường tạo đáy ngay khi Lãi suất Huy động neo ở vùng đỉnh. | Giải ngân ngay vào dự án ở thực, pháp lý chuẩn, có dòng tiền ngay trong chính “vùng đỉnh lãi suất”. |
BÙI TRỌNG VƯƠNG | THỰC CHIẾN TÀI CHÍNH – BẤT ĐỘNG SẢN
“Người thật – Việc thật – Giá trị thực”
 Hotline/Zalo: 0933 81 49 43
 Kết nối đa nền tảng: Website | YouTube | Facebook
Miễn trừ trách nhiệm: Bài viết được tổng hợp và phân tích dựa trên các nguyên lý kinh tế vĩ mô và dữ liệu lịch sử tài chính, mang tính chất tham khảo chiến lược. Thị trường luôn biến động, nhà đầu tư cần chủ động đánh giá rủi ro và tự chịu trách nhiệm với các quyết định phân bổ tài sản cá nhân.
Câu hỏi thường gặp
Lãi suất huy động tạo đỉnh thì bao lâu dòng tiền mới thực sự chảy mạnh vào Bất động sản?
Cần một độ trễ từ 3 đến 6 tháng để các khoản tiền gửi tiết kiệm kỳ hạn cao đáo hạn. Khi tái tục sổ tiết kiệm không còn sinh lời hấp dẫn, dòng tiền mới bẻ lái mạnh mẽ sang Bất động sản.
Dấu hiệu nào dễ nhận biết nhất để nhà đầu tư cá nhân biết lãi suất đã lập đỉnh?
Sự chấm dứt các chương trình khuyến mãi cộng thêm lãi suất. Khi ngân hàng nhỏ ngừng phát hành "chứng chỉ tiền gửi" đỉnh cao, và nhóm Big 4 kiên quyết giữ biểu lãi suất 12 tháng đi ngang hoặc giảm nhẹ.
Giữa lúc kinh tế còn khó khăn, nên phân bổ vốn vào Bất động sản nào để an toàn nhất?
Áp dụng nguyên tắc phòng thủ tấn công: Nhắm vào BĐS tạo dòng tiền thực và phục vụ nhu cầu ở thực (căn hộ trung tâm, nhà phố pháp lý sạch, đất nền kho bãi nội đô). Tuyệt đối tránh xa BĐS đầu cơ vĩ mô, đất nền phân lô chưa hạ tầng, BĐS nghỉ dưỡng xa xôi.
Tại sao báo đài đưa tin ngân hàng rục rịch giảm lãi suất, nhưng thực tế khi đi vay mua nhà thì lãi suất vẫn rất cao?
Đây là "độ trễ chính sách". Ngân hàng đang phải gánh lượng tiền gửi giá cao từ 6-12 tháng trước, họ phải cho vay mức cao để giữ biên lợi nhuận (NIM). Mức lãi suất thực tế đến tay người vay luôn chậm hơn tin tức vài tháng.
Tôi có thể theo dõi Lãi suất liên ngân hàng và hoạt động bơm hút (OMO) ở đâu nhanh nhất?
Trực tiếp trên Cổng thông tin điện tử NHNN (sbv.gov.vn) mục Thị trường tiền tệ, hoặc qua bản tin vĩ mô hàng tuần của các CTCK lớn (SSI, Vietcap) có thống kê rất chi tiết.