TÁC ĐỘNG THẾ NÀO ĐẾN THỊ TRƯỜNG BẤT ĐỘNG SẢN ?
- Tham khảo thêm: Giải Mã Vùng Đỉnh Lãi Suất Cho Nhà Đầu Tư
1. Tác Động Tới Chủ Đầu Tư: Thanh Khoản Dễ Thở, Cuộc Chơi Thâu Tóm Bắt Đầu
-
Hạ nhiệt chi phí vốn: Chi phí lãi vay ngân hàng và áp lực trả lãi trái phiếu doanh nghiệp giảm xuống. Điều này trực tiếp giúp các chủ đầu tư “cầm máu”, ngừng việc bị bào mòn biên lợi nhuận trong ngắn hạn.
-
Tái cấu trúc và đảo nợ: Các doanh nghiệp có cơ hội tiếp cận dòng tín dụng mới với giá rẻ hơn. Dòng vốn này được ưu tiên mở rộng để hoàn thiện hạ tầng, đẩy nhanh tiến độ cất nóc nhằm đủ điều kiện pháp lý mở bán và thu tiền từ người mua.
-
Vũ khí thâu tóm và sáp nhập: Tiền rẻ chính là đòn bẩy hoàn hảo để các tập đoàn lớn có tiềm lực tài chính đi thâu tóm quỹ đất sạch từ các doanh nghiệp suy kiệt. Thị trường sẽ chứng kiến sự đổi chủ của hàng loạt đại dự án.
-
Nút thắt cốt lõi: Lãi suất rẻ chỉ giải quyết được bài toán dòng tiền, hoàn toàn không giải quyết được bài toán pháp lý và định giá đất. Do đó, nguồn cung mới tung ra thị trường sẽ cực kỳ khan hiếm, chỉ tập trung rải rác ở một số ít các dự án đã cầm chắc Giấy phép xây dựng và hoàn thành nghĩa vụ tài chính.
2. Tác Động Tới Dòng Tiền Đầu Tư: Cú Hích Từ Chênh Lệch Tỷ Suất Sinh Lời
-
Chấm dứt bán tháo cắt lỗ: Khi lãi suất thả nổi hạ nhiệt, áp lực trả nợ hàng tháng của các nhà đầu tư đang ôm hàng giảm đi đáng kể. Làn sóng bán cắt lỗ sâu (30% – 40%) để thoát nợ ngân hàng chính thức chấm dứt. Việc chờ đợi bắt đáy sâu hơn vào lúc này là chiến lược lỗi thời.
-
Sức hút từ chênh lệch tỷ suất sinh lời: Đây là mấu chốt của dòng tiền. Khi lãi suất tiết kiệm giảm sâu (chỉ còn quanh mức 4,5% – 5,5%/năm), kênh gửi tiền mất đi sức hấp dẫn. Dòng tiền nhàn rỗi khổng lồ trong dân lập tức chảy sang bất động sản tạo dòng tiền (ví dụ: Căn hộ cho thuê với tỷ suất lợi nhuận 4,5% – 6%/năm cộng hưởng cùng kỳ vọng tăng giá vốn trong dài hạn).
-
Kích hoạt lại đòn bẩy: Các ngân hàng tung ra gói vay mua nhà ưu đãi với lãi suất cố định 5% – 6,5%/năm trong 12 đến 24 tháng đầu. Trợ lực này đánh trúng tâm lý của tệp khách hàng có nhu cầu ở thực và giới đầu tư tích sản, thúc đẩy hành vi “xuống tiền” ngay lập tức.
3. Thứ Tự Hồi Phục Các Phân Khúc Bất Động Sản
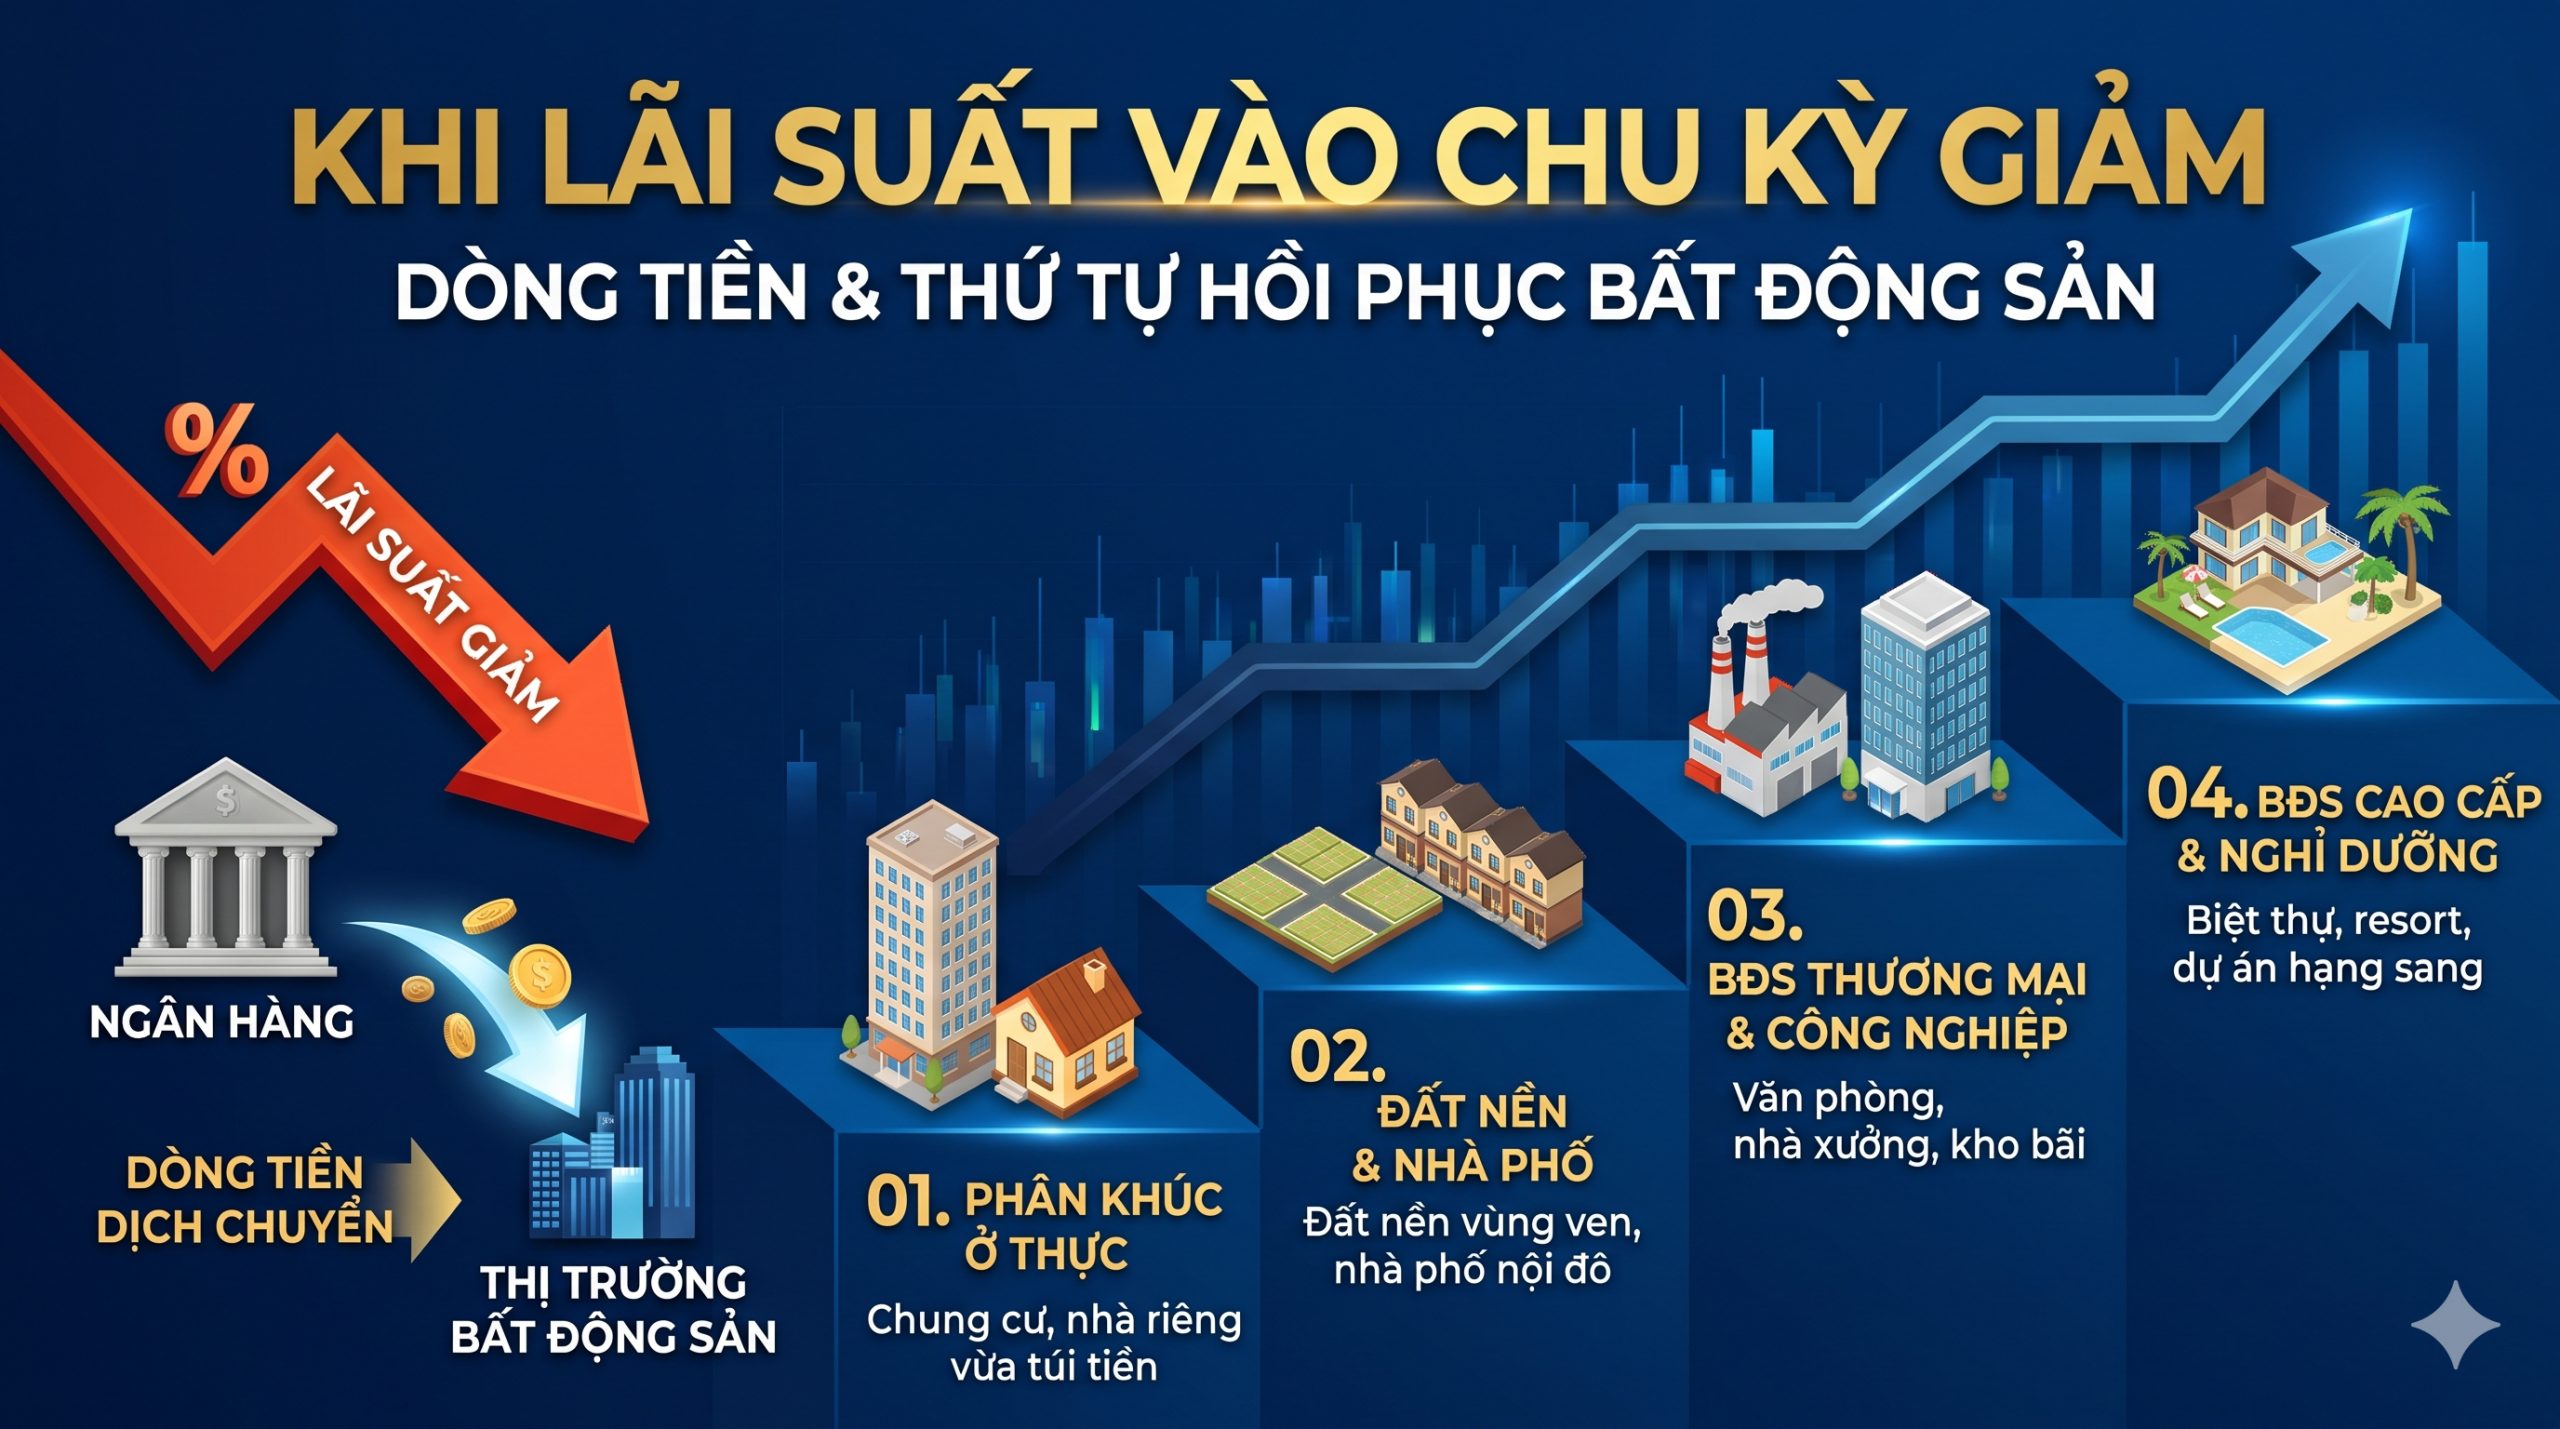
| Giai Đoạn Hồi Phục | Phân Khúc Hưởng Lợi Trực Tiếp | Bản Chất Vận Động Của Dòng Tiền |
| PHA 1 (Ngay lập tức) | Chung cư trung tâm & Nhà phố nội đô | Dòng tiền đổ vào nơi tạo ra giá trị sử dụng ngay (ở thực hoặc khai thác cho thuê). Tỷ lệ hấp thụ vốn tín dụng tại đây luôn cao nhất do tính thanh khoản tốt và ngân hàng dễ định giá tài sản. |
| PHA 2 (Độ trễ 3 – 6 tháng) | Bất động sản công nghiệp & Mặt bằng thương mại | Khi lãi vay rẻ, doanh nghiệp bắt đầu vay vốn mở rộng sản xuất. Điều này kéo theo nhu cầu thuê kho bãi, nhà xưởng, khu công nghiệp và mặt bằng bán lẻ tăng vọt. |
| PHA 3 (Độ trễ 6 – 12 tháng) | Đất nền vùng ven có quy hoạch & Hạ tầng | Khi bất động sản nội đô đã thiết lập mặt bằng giá quá cao, dòng tiền chốt lời bắt đầu chảy ra vùng ven (các khu vực đón sóng Vành đai 3, Vành đai 4) để tìm kiếm lợi nhuận tăng giá đột biến. |
| PHA 4 (Độ trễ 1 – 2 năm) | Bất động sản nghỉ dưỡng & Đất nông nghiệp | Phân khúc phụ thuộc 100% vào dòng tiền thặng dư đầu cơ. Cần độ trễ lớn nhất để hồi phục thanh khoản và đòi hỏi niềm tin thị trường phải bước vào giai đoạn hưng phấn tột độ. |
4. Nhà Đầu Tư Nên Làm Gì ?
-
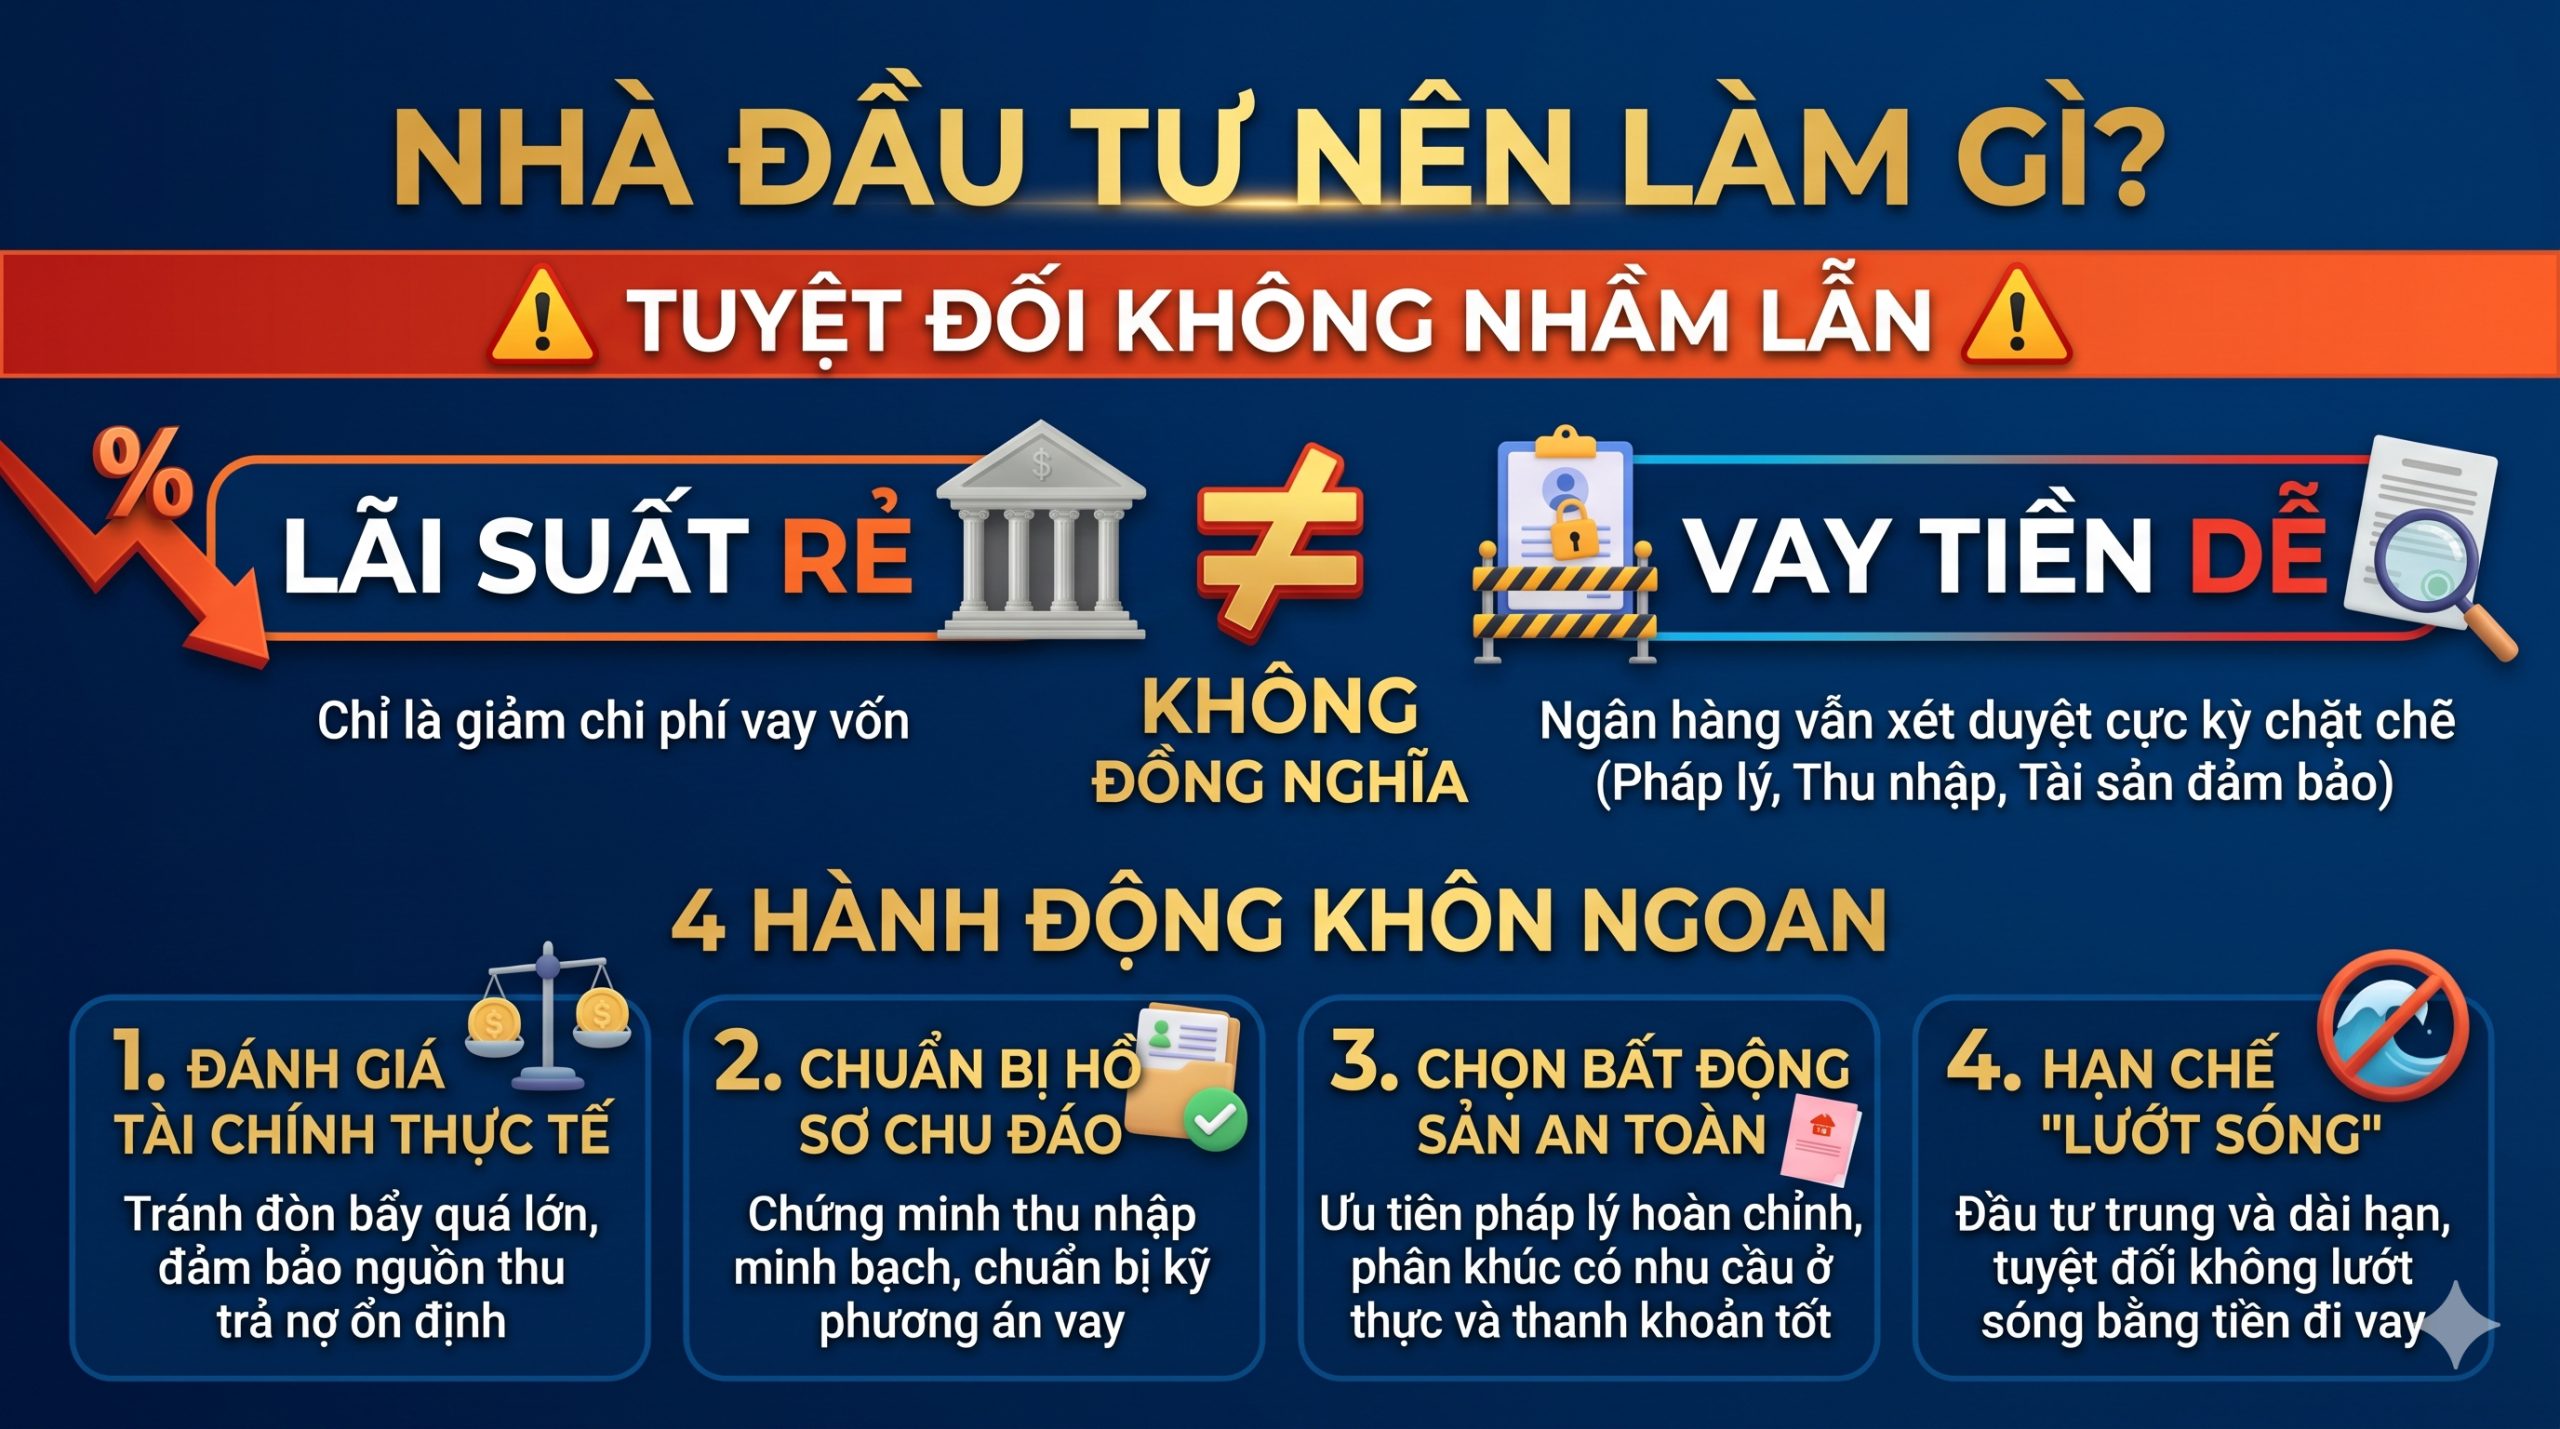
Bẫy lãi suất thả nổi: Đừng chỉ nhìn vào mức lãi suất cố định 5% – 6% trong năm đầu tiên. Hãy nhìn vào biên độ cộng thả nổi sau thời gian ưu đãi, thường nằm ở mức 3,5% – 4,5%. Nếu sau 1-2 năm, chi phí đầu vào của ngân hàng tăng trở lại, lãi suất vay thực tế có thể vọt lên 10% – 11%, đẩy người vay vào thế kẹt đứt gãy thanh khoản.
-
Khẩu vị rủi ro khắt khe của ngân hàng: Dù mặt bằng lãi suất điều hành giảm, các ngân hàng thương mại vẫn bị kiểm soát chặt chẽ tỷ lệ nợ xấu. Họ sẽ định giá tài sản thế chấp thận trọng hơn (tỷ lệ chiết khấu an toàn cao) và thẩm định nguồn thu nhập trả nợ cực kỳ gắt gao. Lãi suất rẻ không đồng nghĩa với việc dòng tín dụng được bơm ra dễ dãi.
CÔNG THỨC THỰC TẾ:
BÙI TRỌNG VƯƠNG | THỰC CHIẾN TÀI CHÍNH – BẤT ĐỘNG SẢN
“Người thật – Việc thật – Giá trị thực”
 Hotline/Zalo: 0933 81 49 43
 Kết nối đa nền tảng: Website | YouTube | Facebook
Câu hỏi thường gặp
Lãi suất giảm có làm giá nhà tiếp tục giảm sâu hơn để bắt đáy không?
Không. Lãi suất giảm sẽ ngắt cơn "bán tháo cắt lỗ" của những người ôm nợ ngân hàng. Cùng với nguồn cung dự án mới rất khan hiếm do vướng mắc pháp lý, giá bất động sản phục vụ nhu cầu ở thực sẽ có xu hướng đi ngang và nhích tăng dần, không còn cơ hội bắt đáy sâu.
Tôi có dòng vốn nhỏ, nên mua đất nền vùng ven ngay bây giờ hay đợi thêm?
Theo quy luật "vết dầu loang", đất nền vùng ven thuộc Pha 3 (độ trễ 6 - 12 tháng). Việc mua lúc này là mua tích sản giá tốt, nhưng anh chị phải xác định nắm giữ trung hạn (2-3 năm). Nếu muốn dòng tiền xoay vòng nhanh và an toàn, hãy ưu tiên các sản phẩm căn hộ tạo dòng tiền thuộc Pha 1.
Làm thế nào để né "bẫy lãi suất thả nổi" khi vay mua nhà hiện nay?
Anh chị cần yêu cầu nhân viên tín dụng làm rõ công thức tính lãi suất sau thời gian ưu đãi (thường là Lãi suất cơ sở cộng Biên độ). Hãy tự thực hiện kiểm tra sức chịu đựng tài chính: tính toán xem thu nhập hàng tháng có kham nổi khoản trả nợ nếu lãi suất thả nổi vọt lên mức 11% - 12%/năm hay không. Nếu an toàn, hãy vay.
Vì sao nhà nước hạ lãi suất nhưng tôi nộp hồ sơ vay mua đất vẫn bị ngân hàng từ chối?
Ngân hàng hạ lãi suất để kích cầu tín dụng chất lượng cao, nhưng lại siết chặt khẩu vị rủi ro để chống nợ xấu. Các hồ sơ vay mua đất nền chưa có hạ tầng, đất nông nghiệp, hoặc chứng minh thu nhập không rõ ràng sẽ bị từ chối giải ngân để đảm bảo an toàn hệ thống.
Sản phẩm nào an toàn nhất để giải ngân đòn bẩy tài chính trong chu kỳ mới?
An toàn nhất là các dự án căn hộ đã có Giấy phép xây dựng hoàn chỉnh, nằm tại các trục động lực hạ tầng giao thông lớn (như Vành đai 3) hoặc liền kề các thủ phủ công nghiệp. Nhóm sản phẩm này đáp ứng được cả hai tiêu chí khắt khe của ngân hàng: Tính thanh khoản cao và khả năng cho thuê sinh dòng tiền ngay.