

LỊCH SỬ BẤT ĐỘNG SẢN VIỆT NAM (1994 – 2026): 30 NĂM NHÌN LẠI
Trải qua hơn 20 năm băn khoăn cùng từng nhịp thở của thị trường bất động sản Việt Nam, chứng kiến từ những cơn sốt đất xô xát cho đến những mùa đông băng giá, tôi nhận ra một điều: thị trường chưa bao giờ lặp lại chính xác quá khứ, nhưng nó luôn vận hành theo đúng quy luật sinh tồn của dòng tiền.
Chào Anh Chị, tôi là Bùi Trọng Vương.
Nếu anh chị đang cảm thấy thị trường bất động sản tính đến tháng 9/2026 có vẻ khựng lại, giao dịch thứ cấp chậm và tâm lý ngập ngừng phủ bóng lên hầu hết các phân khúc, thì bài viết này là dành cho anh chị. Chúng ta sẽ cùng nhìn lại hành trình 30 năm qua để hiểu nguyên lý của các chu kỳ, từ đó bóc tách chính xác những con số vĩ mô thực tế và xác lập vị thế đầu tư an toàn, thắng lợi nhất.
1. Hành Trình 30 Năm (1994 – 2025): Những Bài Học Máu Xương Qua Các Chu Kỳ
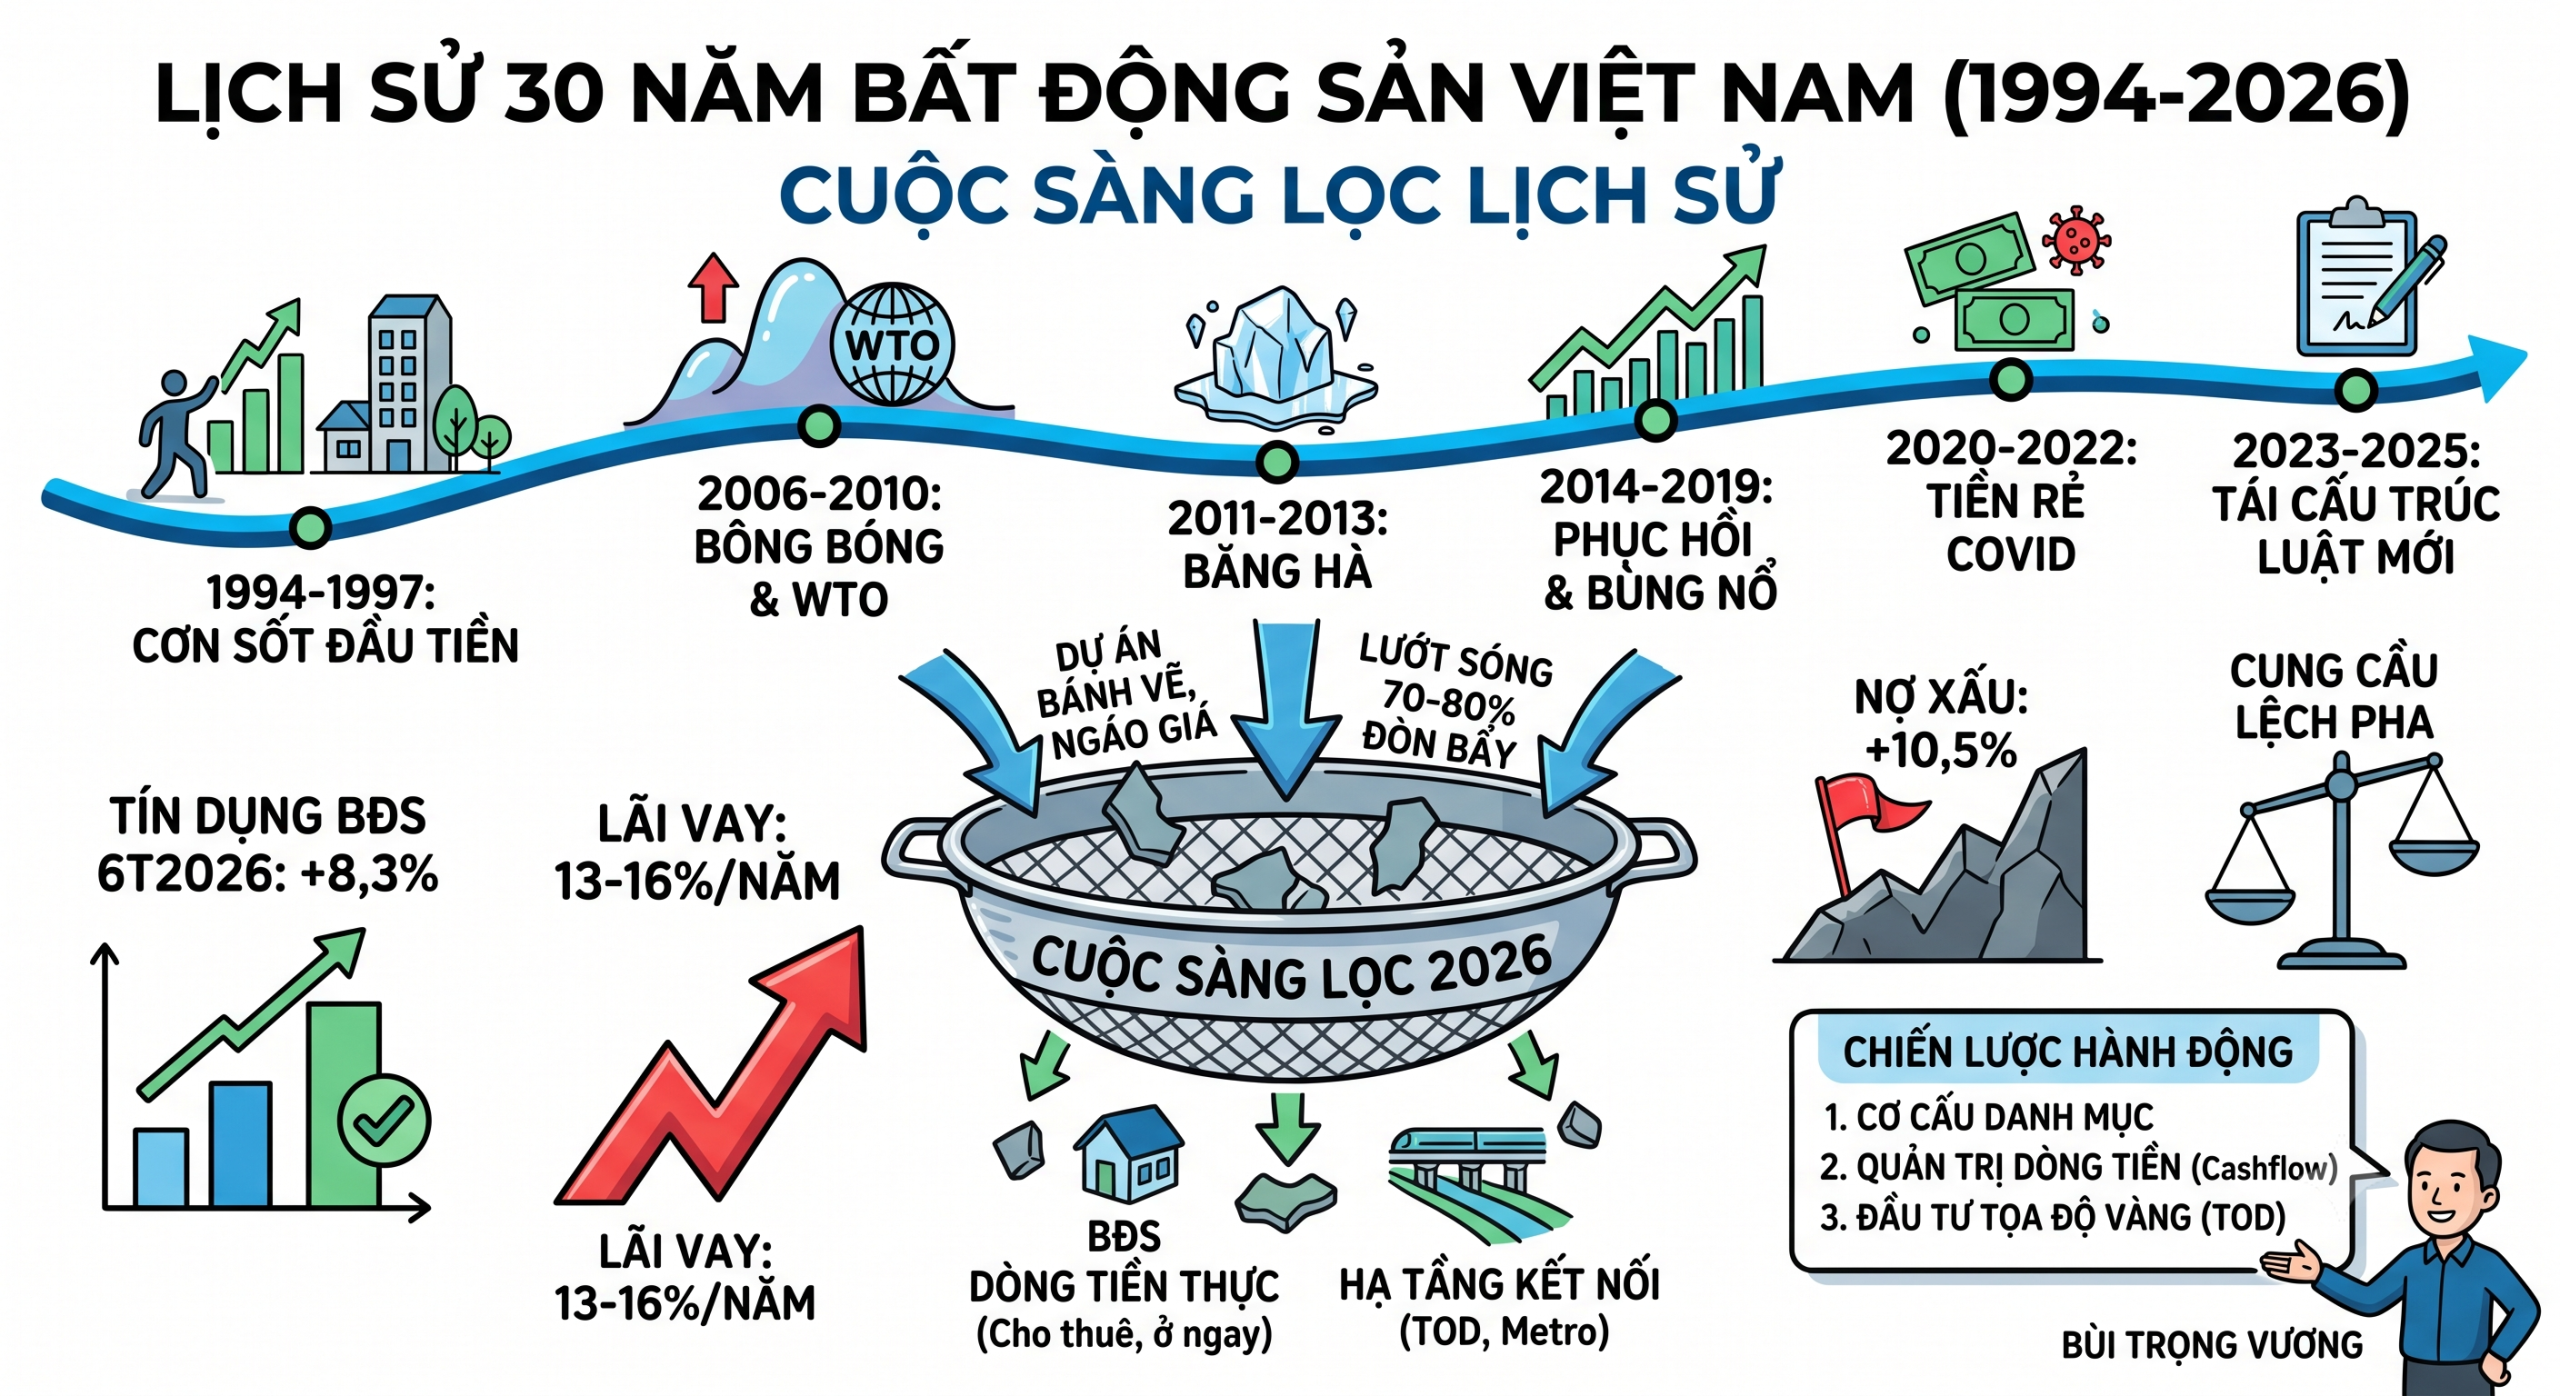
Thị trường bất động sản Việt Nam không phát triển theo đường thẳng mà vận hành qua những chu kỳ thăng trầm gắn liền với thể chế pháp lý, chính sách tiền tệ và bối cảnh kinh tế toàn cầu.
| Chu Kỳ | Bối Cảnh & Sự Kiện | Bản Chất & Bài Học Thị Trường |
| 1994 – 1997 |
Luật Đất đai 1993 ra đời.
Khủng hoảng tài chính châu Á 1997. |
Cơn sốt đất đầu tiên: Thị trường sơ khai bùng nổ giá rồi nhanh chóng vỡ vụn, rơi vào trầm lắng kéo dài do siết giao dịch. |
| 2006 – 2010 |
Việt Nam gia nhập WTO (2007).
Gói kích cầu kinh tế (2009). |
Bơm tín dụng & Bong bóng: Dòng vốn FDI bùng nổ kết hợp tín dụng cởi mở đẩy giá đất tăng phi mã trước khi khựng lại. |
| 2011 – 2013 |
Lạm phát tăng cao.
Ngân hàng Nhà nước siết tiền tệ. |
Thời kỳ băng hà: Lãi suất vay vọt lên 20% – 25%/năm. Thị trường đóng băng khốc liệt, nợ xấu tràn ngập hệ thống. |
| 2014 – 2019 |
Gói tín dụng 30.000 tỷ & thành lập VAMC.
Luật Nhà ở & Kinh doanh BĐS 2014. |
Phục hồi & Bùng nổ: Giải quết nợ xấu giúp thị trường hồi sinh, mở ra kỷ nguyên bùng nổ của Condotel và đất nền tỉnh. |
| 2020 – 2022 |
Đại dịch Covid-19 & dòng “tiền rẻ”.
Siết trái phiếu & Fed tăng lãi suất (2022). |
Sóng tài sản & Đảo chiều: Lãi suất thấp đẩy giá BĐS tăng phi mã, sau đó đảo chiều đột ngột làm thanh khoản sụt giảm mạnh. |
| 2023 – 2025 |
Bộ ba Luật BĐS mới đi vào cuộc sống.
Bỏ Khung giá đất, áp Bảng giá đất mới. |
Tái cấu trúc thể chế: Tháo gỡ pháp lý dự án treo nhưng đồng thời thiết lập một mặt bằng chi phí phát triển tài sản mới. |
📌 Đọc thêm: Để nắm rõ bức tranh tổng quan về các mốc hạ tầng chiến lược ảnh hưởng trực tiếp đến chu kỳ mới, anh chị có thể tham khảo bài viết: Chiến lược đầu tư BĐS 2026: Bản đồ dự án trọng điểm
BÙI TRỌNG VƯƠNG | THỰC CHIẾN TÀI CHÍNH – BẤT ĐỘNG SẢN
“Người thật – Việc thật – Giá trị thực”
📞 Hotline/Zalo: 0933 81 49 43
🌐 Kết nối đa nền tảng: Website | YouTube | Facebook
2. Thị Trường Tháng 9/2026: Giải Mã Cảm Giác “Chậm” Và Góc Khuất Con Số
Tại sao tính đến tháng 9/2026, nhiều nhà đầu tư lại có cảm giác thị trường giao dịch trầm xuống, thanh khoản chậm và ngột ngạt? Hãy nhìn vào các dữ liệu vĩ mô thực tế:
| Bối Cảnh Vĩ Mô (Tháng 9/2026) | Số Liệu Thực Tế | Bản Chất & Tác Động Đến Thị Trường |
| Dư nợ tín dụng BĐS | Tăng 8,3% (Đạt > 5,1 triệu tỷ đồng) | Dòng tiền ngân hàng vẫn chảy nhưng chủ yếu phục vụ hoàn thiện dự án và đền bù giải phóng mặt bằng theo bảng giá đất mới. |
| Tỷ lệ nợ xấu BĐS | Tăng 10,5% | Áp lực trả nợ gốc và lãi từ các khoản vay giai đoạn trước vẫn đang gặm nhấm sức khỏe tài chính của doanh nghiệp lẫn nhà đầu tư cá nhân. |
| Lãi vay mua nhà thả nổi | Neo cao 13% – 16%/năm | Chi phí vốn quá cao khiến người có nhu cầu ở thực hoãn quyết định xuống tiền, nhà đầu tư không dám dùng đòn bẩy. |
| Cấu trúc nguồn cung | Lệch pha nghiêng về cao cấp | Bảng giá đất mới làm tăng chi phí đầu vào, khiến CĐT bắt buộc phải bán giá cao. Thiếu vắng nhà ở giá hợp lý làm nghẽn giao dịch. |
Đây chính là lý do vì sao mọi người — và ngay cả bản thân tôi — đều cảm thấy thị trường bất động sản có vẻ chậm lại từ giữa năm đến nay.
3. 2026 Không Phải Là 2014 – 2015: Cuộc Sàng Lọc Lịch Sử
Nếu ai đó đang kỳ vọng năm 2026 sẽ giống như giai đoạn 2014 – 2015 — tức là chỉ cần chạm đáy rồi bật tăng cơ học kiểu “lò xo nén” — thì rất dễ rơi vào bẫy tâm lý.
Năm 2026 là một bản chất hoàn toàn khác. Đây không phải là sự phục hồi cào bằng, mà là cuộc sàng lọc lịch sử để xem sản phẩm nào thực sự có giá trị và khách hàng nào thực sự có khả năng mua.
-
Sàng lọc về sản phẩm: Thời của những dự án “bánh vẽ”, pháp lý mù mờ, ngáo giá hoặc mua đất nông nghiệp chờ phân lô bán nền đã chính thức khép lại. Thị trường hiện tại chỉ chấp nhận hai nhóm sản phẩm:
-
Bất động sản tạo ra dòng tiền thực: Có thể ở ngay, cho thuê ngay, kinh doanh được ngay để gánh chi phí vốn.
-
Bất động sản bám chặt hạ tầng thực: Tọa lạc dọc theo các trục giao thông trọng điểm đang thi công hoặc đi vào vận hành (như các tuyến Metro, đường Vành đai, các khu TOD quy hoạch chuẩn mực).
-
-
Sàng lọc về nhà đầu tư: Kỷ nguyên của “tiền rẻ”, dùng đòn bẩy 70% – 80% lướt sóng ăn bằng lần đã vĩnh viễn qua đi. Thị trường hiện tại và những năm tới hoàn toàn thuộc về những nhà đầu tư:
-
Có năng lực tài chính thực sự, dòng tiền chủ động.
-
Tư duy quản trị rủi ro nghiêm ngặt, kiểm soát tỷ lệ vay an toàn dưới 40% – 50%.
-
Định hình tầm nhìn tích sản dài hạn thay vì tư duy ăn xổi.
-
4. Hành Động Cho Nhà Đầu Tư
Đứng trước cuộc sàng lọc năm 2026, người hoảng loạn sẽ rút lui, nhưng người điềm tĩnh và hiểu luật chơi sẽ nhìn thấy cơ hội tích sản lớn nhất thập kỷ. Để bảo vệ tài sản và tối ưu hóa lợi nhuận, anh chị cần thực thi ngay 3 nguyên tắc:
-
Rà soát và cơ cấu lại danh mục: Mạnh tay cắt bỏ những tài sản “chết” — không có khả năng tạo ra dòng tiền, pháp lý vướng mắc hoặc nằm ở những vùng xa xôi không có hạ tầng thực sự.
-
Ưu tiên quản trị dòng tiền: Trong bối cảnh lãi suất vay thả nổi 13% – 16%/năm, tài sản anh chị nắm giữ bắt buộc phải tạo ra lợi nhuận cho thuê để tự bù đắp một phần chi phí tài chính.
-
Chỉ giải ngân vào tọa độ có đòn bẩy thể chế & hạ tầng: Tập trung nguồn vốn vào các vùng lõi đô thị có pháp lý chuẩn mực, hoặc các khu vực phát triển theo mô hình TOD quanh các ga đường sắt đô thị, nơi được hưởng lợi trực tiếp từ các khung chính sách mới.
Báo cáo được tổng hợp và phân tích dựa trên dữ liệu vĩ mô, thống kê tín dụng ngân hàng và khảo sát thực tế thị trường tính đến tháng 9/2026. Nội dung nhằm cung cấp thông tin tham khảo khách quan, không cấu thành lời khuyên đầu tư tài chính trực tiếp.
Câu hỏi thường gặp
Lãi suất vay mua nhà thả nổi neo ở mức 13% - 16%/năm tính đến tháng 9/2026 thì có nên dùng đòn bẩy ngân hàng lúc này không?
Trong môi trường chi phí vốn cao, tuyệt đối không dùng đòn bẩy vượt quá 40% – 50% giá trị tài sản. Nếu sử dụng đòn bẩy, anh chị bắt buộc phải đảm bảo hai điều kiện: Tổng gốc và lãi trả hàng tháng không vượt quá 50% thu nhập cố định hàng tháng, và tài sản mua phải đưa vào khai thác cho thuê được ngay để tạo dòng tiền hỗ trợ trả lãi.
Tại sao tín dụng BĐS 6 tháng đầu năm 2026 vẫn tăng 8,3% mà giao dịch trên thị trường lại cảm thấy trầm lặng?
Tín dụng tăng 8,3% (đạt hơn 5,1 triệu tỷ đồng) chủ yếu tập trung vào việc giải ngân hoàn thiện hạ tầng các dự án lớn, chi phí đền bù giải phóng mặt bằng theo bảng giá đất mới và tái cơ cấu nợ của các doanh nghiệp. Dòng tiền này chưa lan tỏa mạnh ra thị trường giao dịch thứ cấp do tâm lý người mua bị rào cản bởi lãi suất cao và giá sản phẩm sơ cấp neo ở mức quá đắt.
Sự khác biệt lớn nhất giữa chu kỳ 2014 – 2015 và chu kỳ 2026 là gì?
Chu kỳ 2014 – 2015 là sự phục hồi cơ học sau khi thị trường đóng băng nhờ có gói hỗ trợ tiền rẻ (30.000 tỷ) và định giá tài sản còn ở vùng rất thấp. Chu kỳ 2026 là cuộc sàng lọc chất lượng dưới khung thể chế pháp lý mới (bộ ba Luật BĐS) và bảng giá đất sát giá thị trường. Mức giá không còn rẻ để lướt sóng, đòi hỏi sản phẩm phải có giá trị khai thác thực sự mới tăng giá được.
Tôi đang có nguồn tài chính nhàn rỗi, nên xuống tiền mua bất động sản ngay thời điểm tháng 9/2026 hay tiếp tục gửi tiết kiệm chờ giá giảm thêm?
Thị trường sàng lọc chính là lúc các bất động sản vị trí đẹp, pháp lý chuẩn và chủ sở hữu ngợp tài chính tung ra mức giá cắt lỗ hợp lý nhất. Nếu anh chị có sẵn tiền mặt và tìm được tài sản đáp ứng đúng tiêu chí (có dòng tiền hoặc bám hạ tầng thực), đây là thời điểm vàng để đàm phán mua được giá tốt. Việc chờ đợi thị trường "chạm đáy" thường khiến nhà đầu tư bỏ lỡ các tài sản độc bản vào tay những người quyết đoán hơn.
Phân khúc bất động sản nào sẽ có thanh khoản và sức bật tốt nhất trong giai đoạn sàng lọc 2026 – 2028?
Hai phân khúc sẽ dẫn dắt thị trường là: Căn hộ chung cư đã bàn giao/chuẩn bị bàn giao có mức giá hợp lý tại các đô thị lớn (đáp ứng nhu cầu ở thực và cho thuê dòng tiền), và Đất nền/Nhà phố có sổ đỏ nằm trong bán kính 300m – 800m quanh các ga Metro/TOD hoặc các nút giao đường Vành đai có hạ tầng đang thi công thực tế.
. Bóc tách bản chất cuộc sàng lọc 2026 và chiến lược quản trị rủi ro dòng tiền cùng Bùi Trọng Vương.)